Нараства консумацията на чипс в домовете. Потреблението на снакс се свива
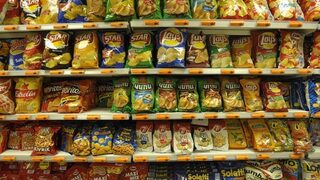
Категорията чипс е влязла в домовете на 35% от българските домакинства за годината от юли 2014 до юни 2015 г. В същото време снакс са закупили 40 на сто от тях, показват данните на GfK Bulgaria.Петдесет и един процента от домакинствата са купувачи и на двата вида продукти.Близо половината от тях пазаруват чипс и снакс едновременно.Ексклузивните потребители на чипс са 20%, а тези, които купуват само снакс – 31%.
За изследвания период чипсът регистрира ръст както в обем (+4.8%), така и в стойност (+1.4). Категория снакс отчита спад. Той е по-голям в обем (-3%), отколкото в стойност (-2.2%), тъй като средната цена се увеличава с 1%. Основната причина за намалението при снакса е по-малкият процент домакинства, купували категорията. През периода юли 2014 г. – юни 2015 г. базата от купувачи на снакса е намаляла с 8% спрямо същия период на предходната година.
Ръстът в закупените количества чипс се движи от продуктите под собствена марка на търговските вериги. При продуктите с марка на производител се наблюдава спад. Четиридесет процента от покупките на чипс за домашна консумация са на продукти под собствена марка. Те успяват да привлекат нови домакинства и да увеличат честота на покупка спрямо юли 2013 – юни 2014 г. Много добре са представени и каналите, които ги предлагат.
Дискаунтърите са най-предпочитаният канал за покупка на чипс. Те увеличават тежестта си спрямо същия анализиран период на предходната година. През тях преминават една трета от общите покупки на чипс. Основна причина за позитивното развитие на дискаунтърите са по-честитe посещения в тях, при които са извършени покупки. Ако за годината до юни 2014 г. домакинствата са пазарували чипс средно три пъти от дискаунтърите, то за текущия анализиран период посещенията и покупките вече са четири.
Супермаркетите са другият канал, който се развива позитивно. През него преминава 16% от оборота на чипс. Наблюдава лек отлив на купувачи от супермаркетите. Хората, които продължават да пазаруват в тях обаче купуват по-често и в по-голямо количество при единично посещение спрямо същия период на предходната година.
Дяловете на хипермаркетите и малките хранителни магазини в общите покупки на чипс се свиват Големите формати са привлекли към себе си нови купувачи, които обаче не остават лоялни. При единично посещение се отчитат по-редки покупки и в по-малки обеми. Затова и тежестта на хипермаркетите намалява с два процентни пункта в обем.
Традиционната търговия също регистрира спад в общите покупки от един пункт. Той се държи основно на загубата на купувачи. А хората, които продължавата да купуват в тях го правят по-често, но в по-малки количества.
Минимаркетите остават стабилни и държат 14% дял в обем от общите покупки на чипс.
Предлагането на чипс на пазара е предимно от чуждестранни играчи. Почти 90% от общите покупки са на международни марки. През годишния период до юни 2015 г. обаче, те свиват своята тежест и вече държат 88% дял в обем. Въпреки солидното присъствие на чуждестранни марки, основният двигател на ръста на категорията са българските. Те успяват да увеличат честотата и обема на единична покупка и така нараства тяхната значимост.
За разлика от чипса при категорията снакс преобладават локалните производители. На тях се падат почти три четвърти от общите покупки в обем. Присъствието на собствените марки при снаксовете е много по-малко в сравнение с това при чипсовете. Те държат 3% от оборота на категорията, но успяват да увеличат базата си от купувачи и може да очакваме тази тенденция да продължи.
С най-голяма важност при каналите на покупка за снакса са традиционните магазини, обслужвани от касиер – 38%. При тях обаче се наблюдава спад от 3 пункта. Купувачите в традиционните магазини намаляват. Тези, които продължават да купуват от тях, пазаруват снакс за вкъщи в по-големи количества, но посещават магазина по-рядко. Докато една трета от обемите на продажба при чипса минават през дискаунтърите, тежестта на този канал в покупките на снакс е значително по-малка, но се увеличава спрямо предходната година – от 4 на 7%. Динамиката се определя от привлечените нови купувачи и по-големите покупки на единично посещение.
Супермаркетите също се развиват позитивно и увеличават своята тежест в общите покупки на категорията от 15% на 18%. Двигател на този ръст са увеличението в честота и обемът на единична покупка през анализирания период.
И тук, както и при категорията чипс, минимаркетите са стабилни през двата периода и държат 22% от оборота на снакс.
* Младши консултант изследовател, "Потребителски панел"
Данните са на база изследването "Потребителски панел" на GfK България, което измерва домашното потребление на бързооборотни стоки от българските домакинства. Изследването е представително за потреблението на всички 3 млн. домакинства в България. Данните за покупките на домакинствата се събират на двуседмична база, като включват детайлна информация за потреблението на разнообразни категории бързооборотни стоки.
Обхватът на изследването, включва не само стандартните типове канали, но също така домашно-произведените продукти, покупките от каталожна търговия, онлайн търговия, дискаунтърите и всички останали налични формати и вериги магазини, които предлагат стоки за всекидневно потребление.
Изследването не покрива консумация извън дома, в хорека канала, от чуждестранни граждани, пребиваващи на територията на страната, ваканционна консумация и търговия на едро.